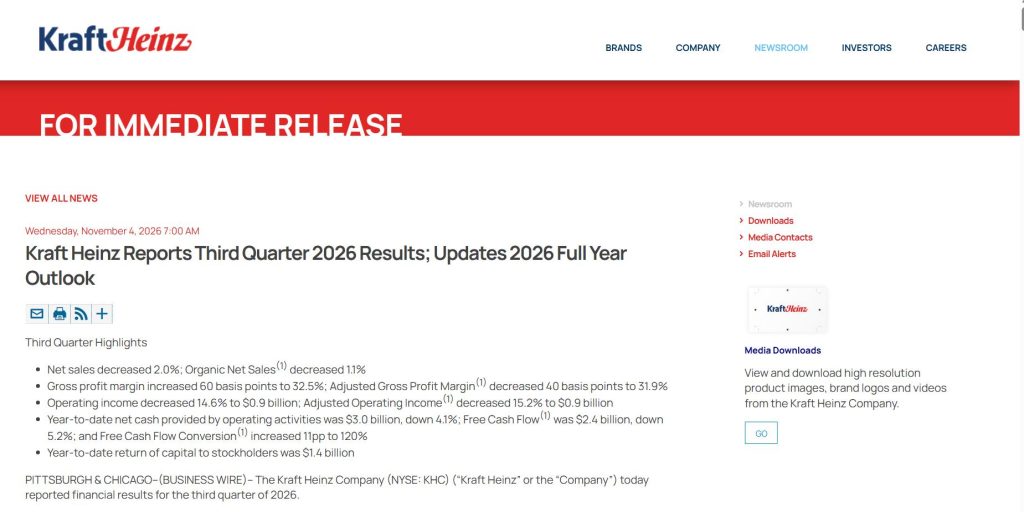
11月4日,卡夫亨氏发布了2026年第三季度业绩。第三季度,卡夫亨氏实现净销售额61.15亿美元,同比下降2.0%,但高于市场预期的60.9亿美元,有机净销售额下降1.1%;实现净利润5.36亿美元,同比下降12.6%;实现营业利润8.75亿美元,同比减少14.6%。
卡夫亨氏表示,利润受压主要来自采购与物流成本通胀、可变薪酬上升、广告营销投入增加,以及北美销量走弱;二季度渠道提前备货令三季度背上约80个基点的反向高基数。
分区域来看,第三季度,北美地区实现净销售额44.85亿美元,同比下降3.4%,有机销售额同比下降3.2%;欧洲及太平洋发达市场实现净销售额9.1亿美元,同比下降5.6%,有机销售额同比下降1.3%;新兴市场实现净销售额7.2亿美元,同比增长13.8%,有机净销售额增长15.6%。
前三季度,北美地区实现净销售额135.69亿美元,同比下降2.3%,有机销售额同比下降2.4%;欧洲及太平洋发达市场实现净销售额27.57亿美元,同比下降2.0%,有机销售额同比下降0.9%;新兴市场实现净销售额20.98亿美元,同比增长11.1%,有机净销售额增长10.0%。
对于2026年,卡夫亨氏更新了业绩展望,预计有机净销售额下降0.5%至1.25%,固定汇率调整后的营业利润下降16%至18%,调整后毛利润率落在此前区间的低端。
面对当前的业绩压力,卡夫亨氏给出的方案是出售业务以及加码投资。
在财报公布当天,卡夫亨氏还发布了另一则公告,计划将旗下北美咖啡业务出售给私募股权公司One Rock Capital Partners,交易对应企业价值为6.5亿美元,涉及Maxwell House和Gevalia等咖啡品牌。卡夫亨氏将在交易完成后保留该业务30%的非控股股权,预计交割时间为2027年年中。
卡夫亨氏希望通过精简品牌组合,将更多资源集中于具有复苏潜力的业务,以便推动整体增长。预计此次交易将带来约5亿美元的税后净现金收入,所得资金将用于偿还债务,约250名现有员工预计将随咖啡业务转移。
此前卡夫亨氏暂停了拆分计划,转而将7亿美元重点投向营销、研发与组织能力等方面。如今剩余的资金将集中用于扭转美国业务身上,包括简化北美运营模式、推动更强的问责制和更快的决策、优化激励机制、引入新领导层等。
问题是,这一系列动作能否帮助卡夫亨氏找回增长,仍然需要时间来验证。