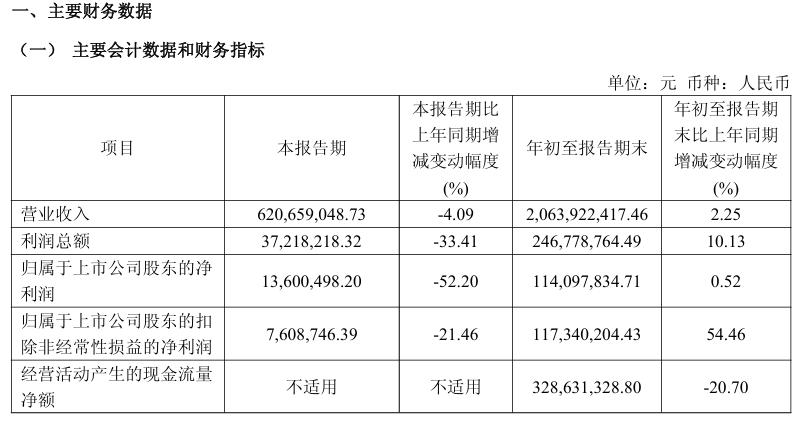
日前,歌力思发布的2026年三季报显示,前三季度实现营业收入20.64亿元,同比增长2.25%;实现净利润1.14亿元,同比增长0.52%。第三季度实现营业收入6.21亿元,同比减少4.09%;实现净利润1360.05万元,同比减少52.2%。
前三季度,歌力思营收增长主要系持续强化设计研发、渠道运营及客户维护等全方位的竞争力,注重单店效率提升,强化品牌投入效益,推动收入实现良性增长。其中,国内主营业务收入同比增长6.4%,国际品牌表现尤为突出,IRO品牌中国区、Laurèl品牌、self-portrait品牌收入分别同比增长21.7%、18.5%、8.6%。
第三季度在高基数下,歌力思国内主营业务收入同比增长0.8%,由于国内服装消费零售数据走弱,奢侈品和高端品牌在2025年高基数下承压更明显,其中IRO品牌中国区、Laurèl品牌收入分别同比增长23.2%、10.6%。
至于第三季度净利润下滑问题,歌力思称国内业务利润实现稳健增长,但由于IRO海外业务在2025年三季度有较大的非经常性资产处置收益,2026年同期此项收益减少较多,导致第三季度海外业务利润减少较多;以及受金融市场波动大等因素影响,公允价值变动收益较去年同期大幅减少约832万,拖累了利润表现。
歌力思还提到,于10月收到海外批发商的赔偿款543万欧元,预计将增加年度利润;若剔除公允价值变动损失和法国非经常性的资产处置收益变动影响,三季度的经营性利润波动较小。
值得一提的是,前三季度,歌力思的主营业务毛利率达到了71.57%,三季度整体毛利率同比提升7.71个百分点,均反映歌力思的盈利结构正在发生变化。
分品牌来看,不同品牌之间的表现也比较分化,主品牌ELLASSAY以及IRO收入出现了下滑,其他品牌收入则实现了增长。
前三季度,ELLASSAY实现收入7.62亿元,同比减少4%;IRO实现收入4.35亿元,同比减少4.05%;Laurèl实现收入3.69亿元,同比增长18.5%;self-portrait实现收入4.61亿元,同比增长8.63%;其他实现收入970.02%,同比增长41.01%。
分门店类型来看,前三季度,直营店实现收入18.38亿元,同比增长4.12%;分销店实现收入1.98亿元,同比减少11.51%。
截至2026年9月末,歌力思的门店数量为532家,2025年年末这一数字还是558家,净减少26家门店。其中,ELLASSAY的直营店数量变化较为明显,新开4家门店但关闭了18家门店。
虽然门店总数有所减少,但是并没有直接拖累直营门店的收入,也说明在调整低效门店的同时,歌力思的经营情况得到了一些积极的改变。


