近日,通用磨坊披露了截至8月30日的2027财年第一季度业绩,数据显示,公司净销售额为43.9亿美元,同比下滑3%,但仍超出市场预期约5000万美元。销售额下降主要受美国酸奶业务剥离影响,若剔除这一因素,有机净销售额与上年同期持平,结束了此前连续多个季度的下滑态势。调整后摊薄每股收益为0.75美元,同比下降13%,却高于市场预期的0.72美元。整体来看,业绩好于此前较为悲观的预期。
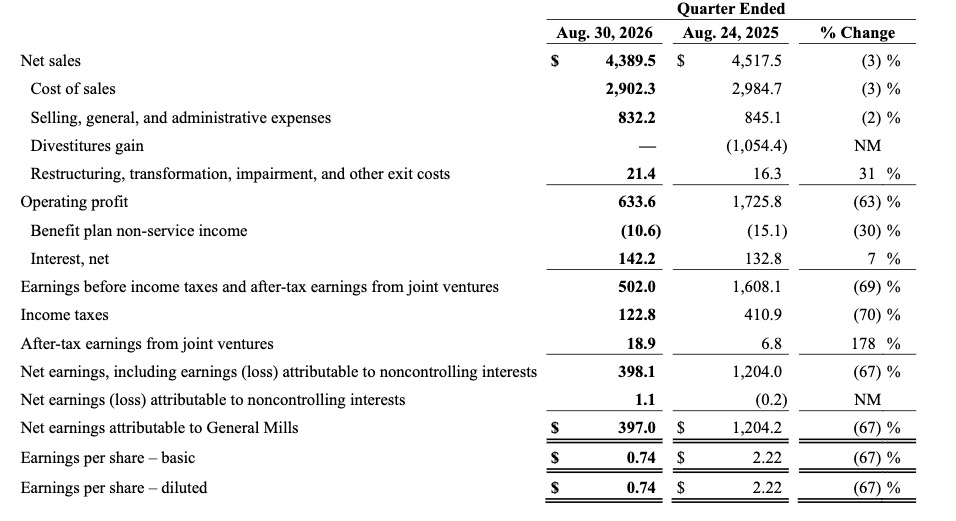
但在利润端,压力则更为明显。受原材料成本走高和销量下滑拖累,公司调整后毛利率回落90个基点至33.3%,整体毛利率维持在33.9%。营业利润为6.34亿美元,归母净利润为3.97亿美元,同比分别大幅下滑63%和67%。这一剧烈变动主要因为上年同期包含了出售美国酸奶业务获得的约10.54亿美元一次性剥离收益,大幅抬高了去年基数。剔除该影响后,调整后营业利润同比下降11%,降幅远小于报表口径。
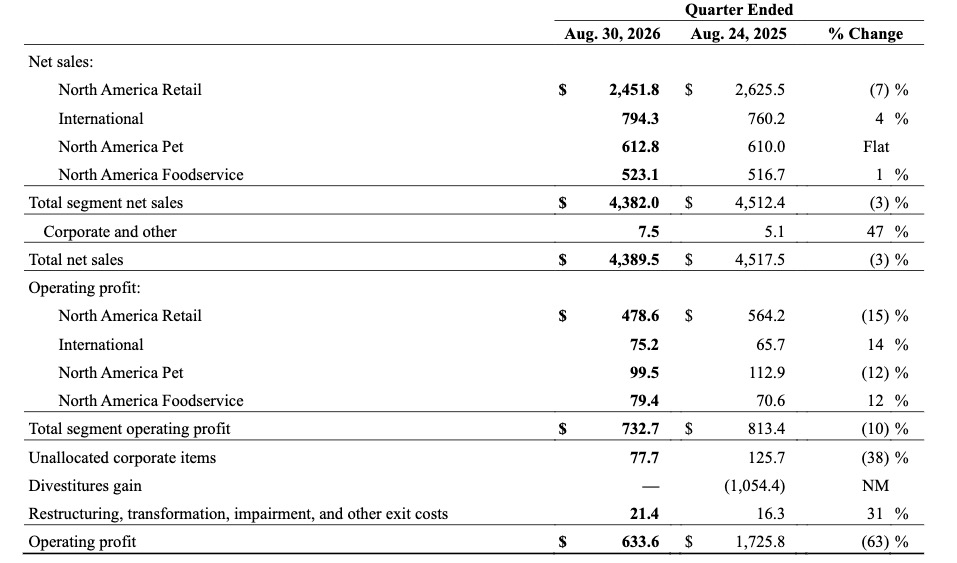
从业务板块来看,北美零售板块作为通用磨坊最大的业务板块,一季度净销售额同比下滑7%至24.5亿美元,其中约4个百分点的下滑来自美国酸奶业务剥离的一次性财务影响,剔除该因素后有机净销售额仍下降3%。宠物食品板块销售额为6.13亿美元,与上年同期基本持平,但内部分化明显,猫粮实现双位数增长,Tiki Cat等高端品牌表现突出,宠物零食低个位数增长,狗粮则高个位数下降,Wilderness品牌成为主要拖累项。
北美餐饮服务板块和国际业务板块成为上季度的亮点,北美餐饮服务板块销售额同比增长1%至5.23亿美元,有机净销售额增长4%,营业利润同比增长12%至0.79亿美元,利润增速显著高于收入增速;国际业务板块销售额同比增长4%至7.94亿美元,有机净销售额维持4%的增长态势,主要得益于印度和中国等分销商市场的强劲增长,营业利润同比增长14%至0.75亿美元,同样显著高于销售增速,不过国际板块的部分利润也被双位数增长的营销投入和不利的定价与产品组合抵消,反映出国际市场竞争态势正在加剧。
此外,公司还重申了2027财年全年业绩目标,有机净销售额维持-1.5%至0.5%的增长,调整后营业利润维持-8%至-13%的增长,调整后每股收益为3.00至3.20美元。在第一财季每股收益同比下降13%的背景下,达成全年目标意味着后续三个季度需要实现环比改善,压力不小。
值得一提的是,通用磨坊在华战略收缩也进入收官阶段。蓝挚品牌已关闭国内主流电商旗舰店并计划全面终止中国市场运营,哈根达斯中国内地线下门店业务则授权给以柠季为核心的投资者集团运营,转向轻资产模式。湾仔码头仍是中国市场的核心盈利底盘,但同样面临高端品类同质化竞争、本土品牌冲击与行业价格战的压力。经历本轮业务精简与组织革新后,通用磨坊在华发展格局基本定型,后续如何在轻量化运营基础上强化产品竞争力、巩固核心业务优势,将成为其下一阶段的发展重点。