作者:多半
近几年,日系美妆调整或收缩中国市场运营似乎已经成为一种常态,并且类似动作愈发频繁和集中。
如果将时间拉回到10年前,那时候的日系美妆在中国市场还是颇受欢迎的存在,代购日系美妆更是一个热门的生意。在国内消费者对护肤概念还停留在基础补水保湿时,日系美妆靠功效成功吸引了消费目光。
反观现在,越来越多的日系美妆成了“时代的眼泪”,不仅销量、讨论度比不上之前,而且在中国市场占据的美妆份额也进一步降低。中国消费者为什么不愿意为日系美妆买单了?
01 苏菲娜宣布闭店,日系美妆集体进入调整期?
在2026年双十一销售的关键时期,花王旗下高端护肤品牌苏菲娜突然在天猫旗舰店和抖音旗舰店发布闭店公告。因品牌战略升级与业务布局调整,经过慎重考虑,苏菲娜将正式启动闭店流程,并于2026年12月1日起正式闭店,停止旗舰店商品销售业务。
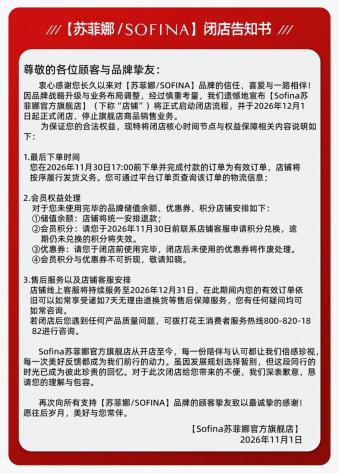
(来源:苏菲娜官方旗舰店)
据南都湾财社等媒体报道,花王集团对此表示,此次闭店是基于品牌战略升级和业务布局调整所作出的运营优化,并不代表苏菲娜退出中国市场。
值得关注的是,苏菲娜虽然宣布天猫旗舰店、抖音旗舰店闭店,但是海外旗舰店并不涉及。这也意味着,苏菲娜将进一步整合线上渠道,以跨境电商为核心开展品牌运营。
实际上在苏菲娜之前,花王集团就已经开始调整旗下品牌的在华运营。今年年初,彩妆品牌KATE凯朵在抖音旗舰店、天猫旗舰店发布闭店通知,已于4月1日停止商品销售业务;更早一些2022年11,高端护肤品牌est嫒色宣布天猫旗舰店闭店,2024年11月又关闭了海外旗舰店。
这些品牌给出的闭店理由都如出一辙,像“品牌战略升级”“业务布局调整”等。而且不只是花王集团,日系美妆近些年集体在中国市场进入“调整期”。
2026年7月,Premier Anti-Aging株式会社发布公告称,董事会已通过决议,决定解散并清算全资子公司蓓安美(上海)化妆品有限公司,启动中国业务架构改革。这家全资子公司主要负责在中国市场销售DUO、sitrana施萃娜等产品,未来将主要依托线上海外旗舰店运营。
除此之外,养乐多旗下的化妆品品牌Yakult、乐敦制药旗下的护肤品牌肌本科、POLA旗下的美妆品牌OBRIS奥蜜思,甚至是资生堂、高丝等,都在中国市场进行了调整。
这些品牌在日本本土其实颇具知名度,但是中国市场的发展情况却不尽如人意,以至于逐渐走向收缩渠道甚至退出市场的结局。
02 为什么是现在?多重夹击下艰难求生
从日系美妆的发展来看,调整中国市场布局不是一蹴而就的事情。在正式宣告收缩或退出之前,其实已经经历一段压力时期。
就拿花王集团来说,中国所处的亚洲市场已经连续多年出现负增长。财报显示,2023年-2025年,亚洲市场的销售额分别为71.44亿元、67.79亿元、65.35亿元,分别同比下滑3.3%、5.1%、3.6%。
资生堂同样因为中国及旅游零售业务收入下滑而陷入业绩困境。2025年财报显示,中国及旅游零售业务实现销售额155.02亿元,同比下滑3.5%;实现核心营业利润29.03亿元,同比下滑10.4%。中国市场作为资生堂业务占比最大的区域,对整体业绩带来较大影响。
至于之前提到的Premier Anti-Aging株式会社,其解散蓓安美(上海)化妆品有限公司的主要是因为连续多年处于资不抵债的情况。2023财年-2025财年,蓓安美(上海)化妆品有限公司净资产分别亏损5.83亿日元、7.56亿日元、8.3亿日元,净利润分别亏损5000万日元、1.22亿日元、5000万日元。
而让日系美妆陷入业绩窘境的一个很大原因与国货美妆崛起有很大关系。在日系美妆快速发展的那几年,也是享受到了国货美妆市场相对空白的机遇:
一方面,美妆市场上出现了越来越多的国货品牌,他们同样瞄准功效、成分等,甚至部分产品在价格上更具优势,消费者可能没有理由特别选择日系美妆,除非对某个品牌特别热衷。
另一方面,日系美妆自身也存在一些问题,比如新品迭代缓慢、线上运营跟不上节奏、品牌老化等。日系美妆曾经赖以立足的平价优质、稳定迭代的模式在国货美妆的更快、更便宜、更有效率等优势面前逐渐失去吸引力。
而且当前日系美妆也处于“夹心”地带,上有欧美市场的高端美妆品牌,下有国内市场的国货品牌。面对这种情况,很多日系美妆既无法在短时间内够到高端市场,也无法狠下心来快速转身,也就导致自己处于一种“不上不下”的状态。
当日系美妆的光环逐渐褪去,消费者的选择又不断增加,摆在品牌目前的问题无疑是现实且残酷的。
03 日系美妆做“减法”后的下一步
面对如今的国产美妆市场,日系美妆做出调整决策其实也很好理解,在竞争越发激烈的环境下,需要重构策略才能够重新获得市场份额,否则只能够进一步压缩生存空间。
而且从日系美妆调整中国市场运营的口径来看,很多都并不甘心直接退出中国市场,给出的调整理由也是一种相对克制的表述,让人对其未来在中国的发展策略仍充满了想象。
虽然国货美妆品牌确实呈现增多和壮大趋势,但是日系美妆在中国市场也不是完全失去了机会,品牌根基还在就还有发展的可能性。他们的调整逻辑是清晰的,对品牌、渠道进行选择和集中,将更多的资源投向于优势品牌和渠道。
当然效果也很明显。资生堂在2026年上半年业绩出现回暖,其中中国和旅游零售业务止跌,得益于资生堂针对中国市场进行的新一轮品牌矩阵优化;花王在2026年上半年实现净销售额、营业利润双增长,与化妆品相关的两大部门同样在亚洲市场实现增长,中国业务经过2025年上半年重组后资源进一步向Curél、freeplus集中。
今年5月,澳尔滨宣布关闭天猫国际海外旗舰店后开始将重心放到线下渠道。澳尔滨在中国CS合作伙伴大会上宣布,到2030年,线下渠道的销售占比要从当前的30%提升到60%,CS店铺数量从现在的80家扩大到200家。
做“减法”时,能够在一定程度上解决日系美妆的问题,但可能并不是长久之际。真正值得追问的是日系美妆在中国市场还剩下什么是国货美妆难以替代的?
从苏菲娜关店消息的评论中可以看到,仍有不少消费者对此感到可惜,“用了好几年没有找到替代品”恰恰是核心优势,其他的日系美妆同样拥有可圈可点的部分。对于日系美妆来说,在研发体系、功效验证和稳定品质等方面仍然具备优势,这种消费信任也还未完全消失。
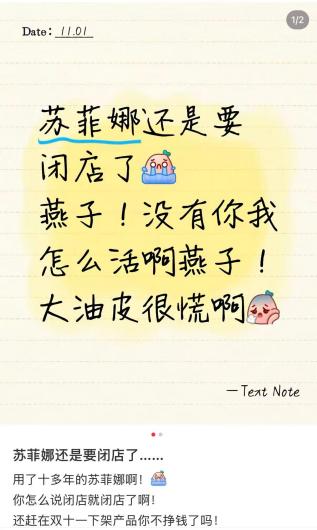
(来源:小红书)
在调整中国市场布局后,其是否能够把资源集中投向优势部分并做到“人无我有”,以及根据中国美妆市场和美妆需求做好动态调整将决定这一轮收缩是战略性退守,还是只是退守的开始。