作者:Hasove
9月,中国家用空调市场仍未走出调整期。
产业在线数据显示,2026年9月,中国家用空调内销出货453.8万台,同比下降23.7%;出口出货532.8万台,同比增长8%。内销已经连续六个月同比下滑,7月至9月连续三个月出现两位数降幅。国内市场持续承压,出口则提供了一定缓冲,空调行业正经历明显的内外销分化。
也就是说,对于空调企业,市场压力已经从销量端逐步传导至经营端。国内需求走弱,经销商倾向于消化库存、谨慎下单,企业需要重新安排生产节奏;出口虽然保持增长,但汇率、原材料成本和海外市场竞争仍会影响最终盈利。与此同时,前期扩张的产能也需要足够的订单来消化。
内销持续承压,空调市场进入调整期
从月度数据来看,空调内销压力已经持续了一段时间。今年7月,家用空调内销出货同比下降30.2%;8月同比下降28%。虽然9月降幅收窄至23.7%,不过并不能看成是回暖迹象。
而且,工厂出货量并不完全等同于终端零售。当消费者购买意愿减弱,经销商往往会优先消化已有库存,减少向厂商新增下单,出货端的降幅也可能因此进一步放大。
市场需求为何持续走弱?
其实这其中有多重因素共同影响。
近年来的以旧换新等政策此前释放了部分换新需求,这一部分的需求被集中消化之后,整个空调市场新的需求则明显回落,需要新的消费动力。但是比较矛盾的是,空调属于耐用消费品,换新决策通常取决于使用年限、能耗水平和家庭预算,消费者很难仅因为促销就频繁更换设备。
其次,房地产市场调整也影响着空调需求。新房交付和装修配套对应新增购置需求,而当新房市场放缓,空调企业也需要更多依靠存量换新市场。与此同时,天气变化对空调销售具有直接影响,夏季高温持续时间、降雨情况和区域气候差异都会影响旺季需求释放。
需要注意的是,在需求增长放缓的情况下,渠道库存管理也变得更加重要。如果企业仍然按照过去的销售预期安排生产和铺货,可能造成库存积压;若为维持出货规模而加大促销力度,又可能挤压利润空间。如何在销量、库存与回款之间取得平衡已经成为空调企业经营中的现实问题。
龙头企业分化,增长压力各不相同
产业在线9月数据显示,格力、美的、海尔的空调内销出货量同比降幅分别约为5.6%、22.4%和32%,不同企业在国内市场的表现存在明显差异。
图片来源:格力电器2026年半年报
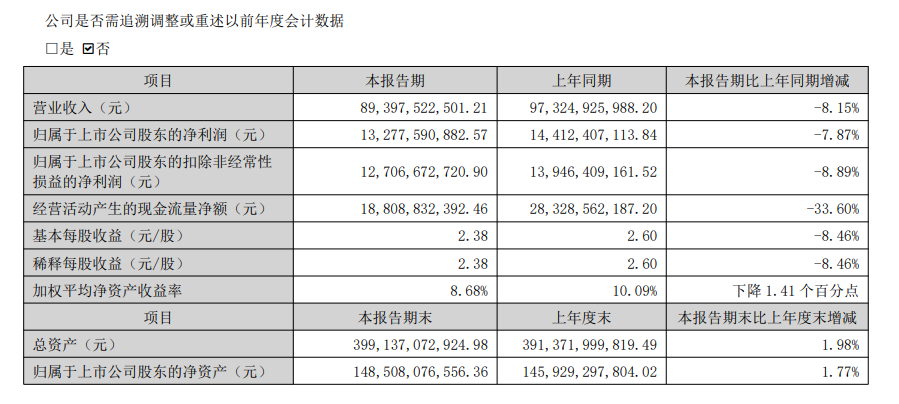
格力电器2026年上半年实现营业收入893.98亿元,同比下降8.15%;归母净利润132.78亿元,同比下降7.87%。其中,内销主营业务收入725.12亿元,同比增长1.9%;外销主营业务收入127.44亿元,同比下降21.98%。
从半年报看,格力国内业务收入仍有增长,但行业需求收缩、低价位机型占比上升,也对产品结构和市场竞争提出新的要求。格力在投资者关系活动中表示,国内空调行业出货端和零售端销量均出现下滑,市场价格带下移对公司国内空调业务造成一定冲击。
在产品端,格力继续巩固空调主业的技术与品牌优势,同时完善不同价位段的产品布局,并拓展冰箱、洗衣机、厨电和生活电器等品类。不过,多元化业务需要时间积累,短期内能否有效对冲空调市场波动仍有待后续经营表现检验。
图片来源:美的集团2026年半年报
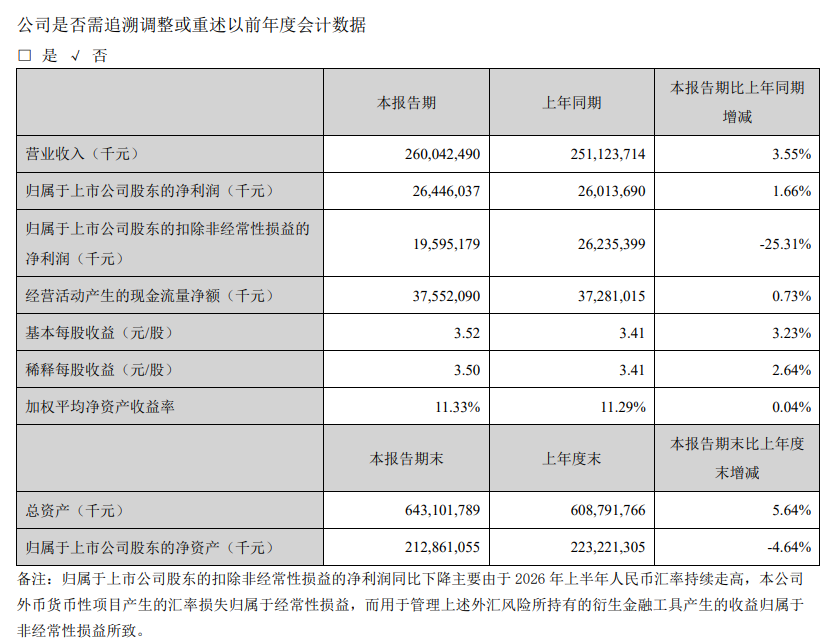
美的的表现相对稳健。2026年上半年,美的实现营业收入2600.42亿元,同比增长3.55%;归母净利润264.46亿元,同比增长1.66%。不过,其扣非归母净利润同比下降25.31%,美的解释称,主要与人民币升值带来的汇兑损失以及相关衍生金融工具收益的会计归类差异有关。
从空调出货表现来看,9月美的内销出货量同比下降22.35%,出口出货量同比增长20.69%。
美的拥有较为广泛的产品布局和海外业务基础,能够在一定程度上分散单一品类的经营波动。
再看海尔智家。今年上半年,海尔智家实现营业收入1521.15亿元,同比下降2.8%;其中,智慧暖通方案收入447.54亿元,同比增长5.7%。
海尔持续推进全球化布局,并围绕绿色节能、舒适风感和智能化体验进行产品升级。不过,海外市场同样面临汇率、贸易政策和区域需求分化等挑战。企业要获得持续增长,不仅需要扩大市场覆盖,还需要提高本地化经营效率,避免出口增长被渠道、物流和服务成本抵消。
有分析指出,从三家企业的表现来看,头部企业依然拥有品牌、技术和渠道优势,但在需求放缓时,这些优势需要通过更精准的产品布局、库存管理和市场运营来兑现。
出口增长提供缓冲,新增产能面临考验
与内销下滑形成对比的是,9月空调出口出货量同比增长8%。海外市场为国内空调企业提供了新的订单来源,也在一定程度上缓冲了国内需求走弱带来的影响。
不过,不同海外市场在消费能力、气候条件、产品标准和渠道结构方面存在差异,企业需要投入相应的渠道与售后服务资源。原材料价格和汇率变化,也会影响订单的最终盈利水平。格力上半年外销主营业务收入同比下降21.98%,就说明海外业务并非所有企业都能保持增长。
如果出口主要依靠价格竞争获取订单,企业即使扩大出货规模,也未必能够同步改善利润。对空调企业来说,海外市场的长期价值仍然取决于品牌建设、产品适配、本地化渠道和供应链能力。
除此之外,新增产能也需要面对订单不足的考验。空调生产线建设和设备采购需要提前投入,而产能释放后能否获得足够订单取决于市场需求和企业竞争力。当行业出货收缩,固定成本不会同步下降,产能利用率不足便可能影响经营效率。比如说如果为了维持生产规模而采取激进的价格策略又可能进一步压缩利润空间。
结语
对于空调行业接下来的走势,业内人士普遍关注两个问题:国内市场需求何时企稳,以及出口增长能否持续转化为企业利润。
一位长期关注家电行业的业内人士表示:“空调是相对成熟的消费品,消费者的换新周期比较长,市场很难一直依靠政策刺激和旺季需求拉动增长。现在企业更需要关注终端实际销售情况,根据渠道库存调整生产和备货节奏。如果仍然只看出货规模,忽视经销商的库存和资金压力,经营风险就可能进一步累积。”
对于出口市场,该人士认为,海外业务仍然是空调企业寻找增量的重要方向,但不同区域的需求表现并不一致,阶段性订单增长也不代表市场已经全面回暖。企业除了争取订单,还需要考虑汇率、原材料、物流以及当地渠道运营等成本,最终还是要看业务能否形成稳定的利润贡献。
在其看来,空调行业未来的竞争重点将更多落在产品结构、渠道效率和供应链管理上。头部企业需要发挥技术、品牌和全球化布局的优势,中小企业则需要结合自身资源寻找细分市场,避免在需求收缩时陷入单纯的价格竞争。
总的来看,空调行业的调整仍在继续,能够更准确地判断需求、控制经营风险的企业,才更有机会在下一阶段的竞争中占据主动。