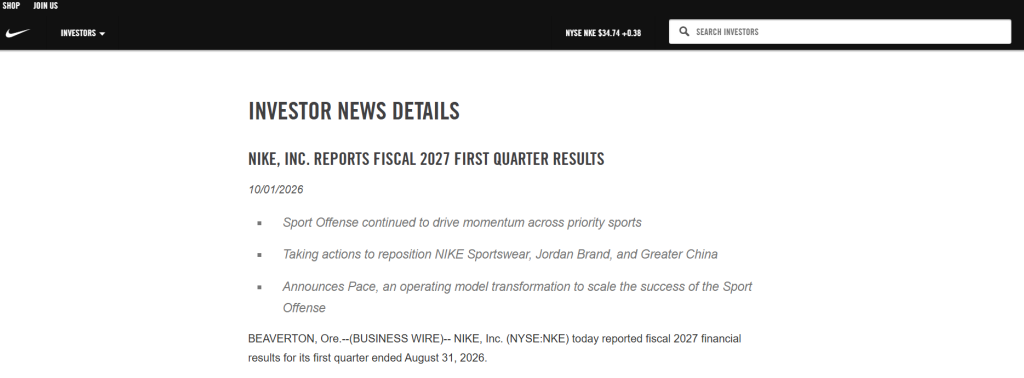
10月1日,耐克公布了截止2026年8月31日的2027财年第一季度财务数据。报告期内,耐克实现总营收112.13亿美元,同比减少4%,按固定汇率计算下降5%。
其中,大中华区实现营收11.8亿美元,同比减少22%,按固定汇率计下降26%,连续第九个季度出现收入萎缩,成为拖累耐克整体业绩的关键。
在公布2027财年第一季度财务数据的同时,耐克还宣布了一个名为“Pace”的运营模式转型方案。
根据该方案来看,自2028财年起,耐克全球区域架构将从四个压缩为三个。原四大区域为北美、EMEA、亚太拉美和大中华区,调整后大中华区不再单独列为一个区域,而是与亚太合并,组成新的“亚太和大中华区”(APGC),区域领导团队设在新加坡。
这是耐克首次在区域建制中取消大中华区的独立地位,尽管2017年耐克启动Consumer Direct Offense时也曾大幅压缩全球区域,但当时大中华区仍保持独立。
耐克在财报中表示,Pace是一种运营模式的转型,以2026年3月宣布的先前成本重整计划为基础,推动耐克全球供应链现代化、在印度建立新园区以增强企业能力、重组为三个地理区域,以及进一步精简组织以降低成本。
据耐克估计,Pace将在截至2031财年累计节省约25亿美元,并在截至2031财年产生约10亿美元的税前费用,主要包括员工相关成本;此外,2026财年已确认约3亿美元的遣散费,2027财年将再确认约3亿美元。
如今的耐克已今非昔比,9月21日被正式调出标普道琼斯100指数,该指数集齐美国规模最大、稳定性最强的100只蓝筹股。自2008年12月被纳入后,耐克已连续18年稳居该指数名单中。
《福布斯》认为,如今的耐克已从曾经的高增长潜力股,沦为资本市场的逆向投资标的。美银将耐克评级从中性下调至“跑输大盘”,目标价由30美元进一步下调至24美元。彭博社数据显示,耐克股票的分析师综合评级已降至至少25年来最低水平。
就大中华区市场而言,耐克也进行了多项本土化改革措施。比如耐克首次设立本地产品创新副总裁,本地创新团队规模翻倍,首个由中国团队主导的服装系列也即将推出。
从市场表现看,上海001号House of Innovation已连续十个月实现销售增长,中国跑步业务连续六个季度增长,本土化措施也在一定成程度上展现出了效果。
只是面对当前的发展现状,要完全扭转大中华区的收入下滑局面,显然不是一个短时间内就能做到的事情。