作者:小树
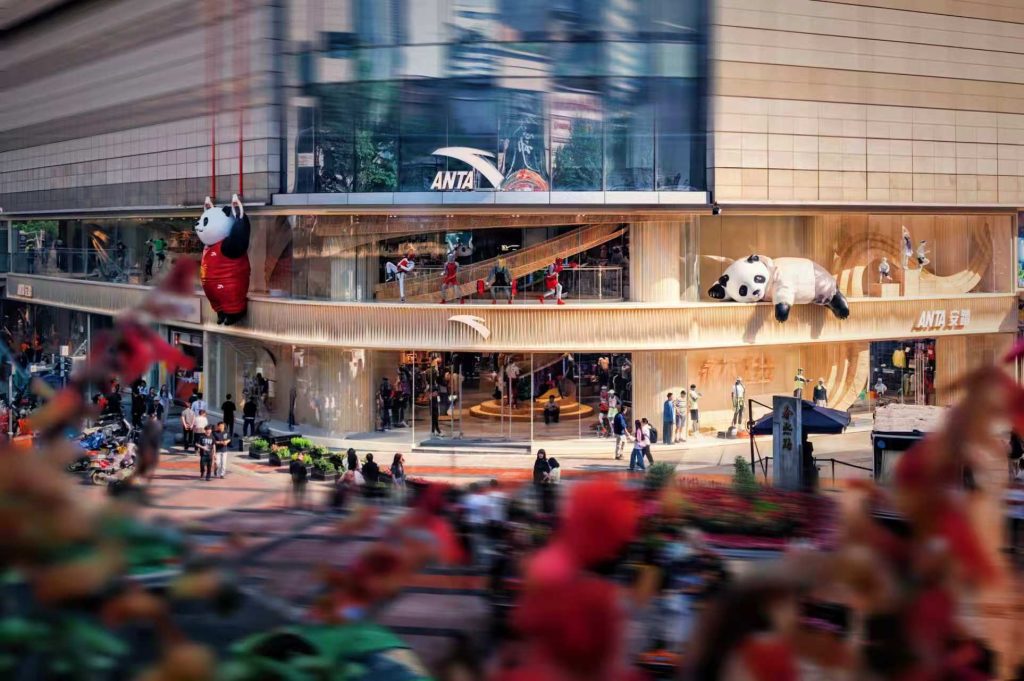
10月7日,香港,一纸公告。78岁的彪马,迎来了它35岁的最大股东——安踏。
安踏集团宣布,已完成以15.055亿欧元现金对价,向Pinault家族的投资公司Artémis SAS收购PUMA SE 29.06%股权的交易,正式成为彪马第一大股东。从1月27日首次宣布拟收购,到9月获得中国市场监管总局无条件批准,再到完成交割,全程不到九个月。
这笔交易落地的时间点,值得多看一眼。当下的国产运动品牌,正在市场上安稳踏步:全民健身热度一路走高,跑步、徒步、滑雪带火了整个运动消费,始祖鸟、萨洛蒙、迪桑特、可隆这些名字轮番出圈,而安踏连同其作为最大股东的亚玛芬集团,年营收已超过1200亿元,是国内规模最大的体育用品公司,并且跻身国际前列。在国内市场站稳之后,向全球要增长,成了顺理成章的一步。
但出海并购是另一道坎。这些年,中国企业买下国际品牌的案例不少,真正经营好的不多。买下来容易,管得好难;交割完成容易,价值兑现难。体育用品行业里,斥巨资收购、最终消化不良的故事并不新鲜。
所以这笔交易真正值得琢磨的地方,不在15亿欧元的价格,而在它为什么看起来“能成”——答案藏在一套可以称之为「帆船式并购」的打法里:目标像目的地一样坚定,过程像掌舵一样随时校准。
这个比喻来自丁世忠自己:“一艘帆船要驶往目的地,目标是清楚的。作为船长,目标是坚定的,但船长要根据天气、风向、海浪和船员状况等种种变化,在过程中不断调整船舵。”
(备注:交易信息及数据来自安踏集团官方新闻,采访内容及引语均来自第一财经《独家专访安踏丁世忠:收购彪马背后的多品牌经营逻辑》)
十年等一标的,互补成就契合
故事得从十年前讲起。
“其实,我们看彪马已经10年了。”丁世忠在专访中透露,十年前双方就在探讨这桩交易,“但因为时机没有成熟所以一直没能实现”。
十年间,买卖双方各自等来了自己的窗口。卖方Artémis是Pinault家族的控股公司,核心资产集中在奢侈品行业,彪马这样的运动资产,早晚要为它找一个更合适的归宿。
买方安踏则完成了脱胎换骨:2009年收购FILA时,它还是一家年营收50多亿元的单一品牌公司,如今已是连同亚玛芬年营收超1200亿元、市值超2000亿港元的多品牌集团。卖方等到了聚焦主业的时间,买方等到了资金、管理半径和全球化能力都够得着的时间。
等到的东西,也是互补的。安踏看中彪马的四样资产:品牌资产、产品资产、运动资产和全球化的价值链。丁世忠说得很直白:“安踏没有足球,彪马足球就很强;彪马还有很强的赛车装备,在跑步、专业田径的科技项目也都挺强的。”
安踏的品牌版图里,大众运动有主品牌,运动时尚有FILA,高端户外有始祖鸟、萨洛蒙,唯独足球、赛车这两个全球化程度最高的品类长期缺位,彪马正好补上。而彪马产品远销120多个国家和地区、全球员工超过2万人,这张渠道网络又和安踏的全球化布局咬得上。
这正是「帆船式并购」的第一层意思:目的地十年不变,但什么时候升帆,得看风向。好品牌可遇不可求,等得到,才买得对。
尊重赢得信任,实战炼出标准
买到手只是起点,更难的是让人家信你、服你。
安踏的处理方式透着分寸。只取29.06%股权,明确“没有对彪马发起要约收购的计划”,将寻求在彪马监事会取得适当的席位,并公开承诺尊重彪马深厚的体育传承、独特品牌身份和企业文化,以及其独立治理架构和品牌自主权。对这家总部位于德国赫尔佐根的老牌企业来说,“不被吞并”的安全感,是交易能过监管、过董事会、过舆论三关的前提。
彪马CEO Arthur Hoeld把安踏的长期承诺视为“对我们战略、管理团队和未来发展的信任与肯定”,说明这份分寸感起了作用。
信任之外,还得有真本事。安踏敢做最大股东,靠的不是资本,而是一套在实战里反复验证过的赋能方法。
丁世忠把集团定义为“多品牌的赋能型管理者”,内部有句听起来矛盾的话,叫“没有管理标准的标准”:品牌发展越好,集团干预越少;只有当品牌出现问题,集团才介入支持。集团抓顶层战略共识、风控体系和中后台赋能,“绝不插手品牌具体的运营”。
这套方法有成绩单。2009年接手FILA,在没有充足资源签约运动员的情况下,挖掘品牌本身的高尔夫、网球基因,走出时尚与运动结合的差异化道路,做成集团第二增长曲线。2019年参与收购亚玛芬,始祖鸟的专业产品规模至今翻了两倍,亚玛芬在纽交所上市后市值一度超越200亿美元。
这种经营手感,来自对实业近乎执拗的贴近。
丁世忠每月必巡店,出差走到哪就观察路人脚上的鞋。专访里他讲了一件事:前两天去东北调研,会议结束已是晚上八点,他特意租车跑了六十多公里,赶在九点半关门前看了看营口当地的门店,来回路上一个半小时。“一个管理者,要懂得宏观跟微观的平衡。”一个连县级市门店都要亲自看一眼的掌舵人,说“安踏集团绝不是一个资本运作的公司,我们是做实业的”,是有说服力的。
还有个细节值得琢磨:卖方Artémis恰恰也是开云集团的控股股东,而安踏这套多品牌管理模式,放在全球找不到可以直接对标的企业,和开云、LVMH都不一样,全靠实战摸索。当最懂多品牌集团的家族,愿意把彪马交到一家中国公司手里,这本身就是对「帆船式并购」的一次背书。
边界感换来信任,成绩单换来授权,这是交易能“成”的第二块基石。
全球化为舟,主品牌为锚
买得对、管得住都有了,还剩最后一层:这事成了之后,安踏能沉淀下什么。
丁世忠在专访里区分过两个概念:企业全球化,全球的是管理能力,包括组织、人才、研发、供应链、数字化和治理;品牌全球化,则是和全球消费者建立连接。
安踏的路径是“以企业全球化带动品牌全球化”,用多品牌布局积累的能力反哺主品牌。彪马正好站在这个逻辑的关键节点上:它的全球价值链、足球与赛车的顶级运动资源、120多个国家的市场网络,都会进入安踏集团的能力池;而在彪马亟待释放潜力的中国市场,安踏的零售运营专长正好用得上,丁世忠也明确说了方向,“为彪马在中国市场的发展协同赋能”。
当然,所有并购故事里最容易被忽略的暗线,恰恰是安踏最清醒的地方:矩阵再大,主品牌才是“压舱石”。
2025年,安踏主品牌流水已超过450亿元,依然是集团规模最大的单一品牌。丁世忠在内部反复讲“安踏主品牌必须赢”,配套的打法有四条:坚定大众运动定位、整合全球资源出海、加大科研投入、坚定支持中国体育。
支撑这份表态的是真金白银:过去10年研发投入超过200亿元,早在2005年就创办了行业第一家运动科学实验室,从去年起又投入几十亿筹建“安踏全球创新产业园”。
说到底,买品牌从来不是要替代主品牌,而是让主品牌站在更大的资源盘上变得更强。船队再大,旗舰不能弱,这或许是「帆船式并购」最容易被忽视、却也最重要的一条航线纪律。
结语
放在更大的行业语境里看,这桩交易的意义超出了一次股权变更。
过去二十年,中国企业的全球化多数走两条路:一条是产品出海,赚汇率差;一条是资本出海,买资产规模。安踏走的是第三条路:用一次次并购完成管理能力的全球化,再用这种能力让每个品牌比收购前做得更好。
随着多数并购被当成资本游戏时,「帆船式并购」提供了另一种范式:用十年等待换一个对的标的,用边界感换一个稳的交割,用赋能体系换一个长的未来。