作者:小树
8月下旬,“LV全国多地门店关闭”的话题冲上了热搜。
话题的起因是一连串陆续传出的关店消息。有网友拨打LV官方客服求证,得到的回应颇为微妙:暂无新店计划,售后可走线上。据红星资本局报道,LV在国内的102家分支机构中已有38家注销;8月31日,贵州唯一门店贵阳荔星中心店正式停业,该店2022年开业首日销售额曾破1000万元,4年后安静退场。
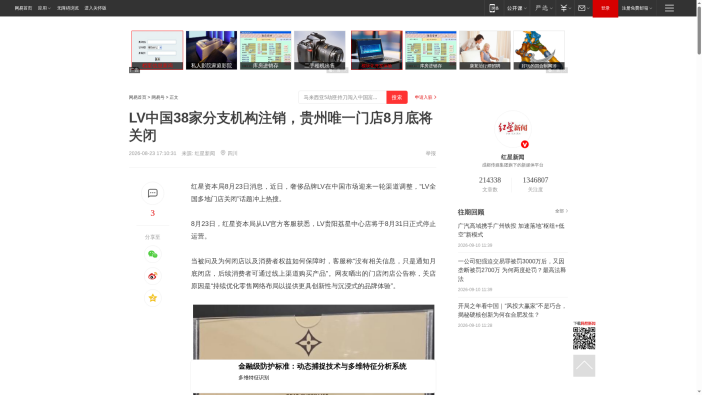
图1:8月23日,“LV全国多地门店关闭”话题冲上热搜。红星资本局从LV官方客服获悉,贵阳荔星中心店将于8月31日停业,“后续消费者可通过线上渠道购买产品”(来源:红星新闻/网易)
关店本是寻常的商业动作,但这一次,舆论场的讨论很快从”LV怎么了”转向了一个更根本的问题:我们还需要LV吗?
同样在舆论场沸沸扬扬的,还有一场官司:6月底,LV诉新茶饮品牌茉莉奶白商标侵权一审胜诉,获赔1030万元,等来的却不是掌声,而是“LV欺负古代人不会注册商标”的全网群嘲。大量网友指出LV老花纹样可追溯至中国唐代宝相花纹与正仓院藏唐代琵琶纹样。
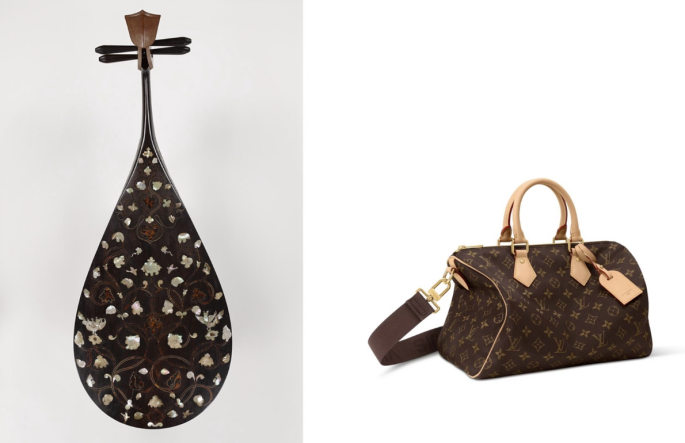
图2-1:左为正仓院藏唐代螺钿紫檀五弦琵琶(图片来源:澎湃新闻);右为LV经典Monogram老花Speedy手袋(图片来源:Bella.tw)。
而几乎与闭店热搜同一时期发生的还有另一件事,给了相关问题一个更具体的注脚:
一位女生在咸阳旅游时发现,秦咸阳宫砖瓦上的方格纹样与LV经典的Damier棋盘格几乎一模一样,对比图发到网上,评论区直言“老祖宗的审美领先一百年”的调侃。严格算起来,“领先一百年”还说少了:据中国新闻网等资料,秦咸阳宫始建于公元前350年,宫室砖瓦距今约2300年;而LV的Damier棋盘格1888年才由乔治·威登设计问世,两者相隔约2200年。
一边是正在收缩的商业版图,一边是被网友“追认”了东方源头的经典纹样。两件事在同一个夏天相遇,指向同一个变化:国内消费者心里那杆“什么是高级”的秤,正在重新校准。
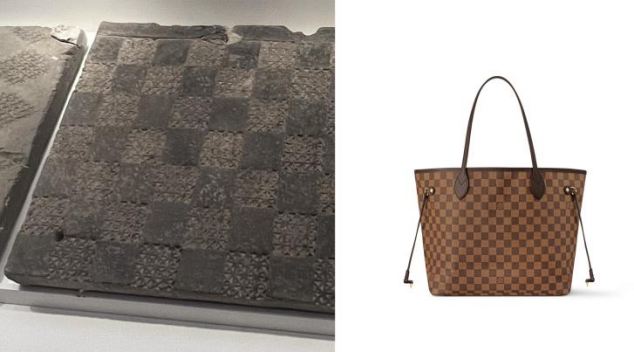
图2-2:左为秦咸阳宫遗址出土的方格纹方砖(战国—秦代,摄于咸阳博物院),距今约2300年;右为LV经典Damier棋盘格Neverfull手袋(1888年问世,图片来源:路易威登官网)。相隔约2200年的两组”棋盘格”,几乎出自同一套审美逻辑。
01 LV的“多事之秋”:关店、换帅、降价与一场官司
要理解这场校准,不妨先看看LV这个夏天的处境。
关店并不是从贵阳才开始的。据新浪财经《贵圈》栏目统计,近半年内,LV接连关闭运营超15年的昆明金格百货时光店、成都天府国际机场店,西南五省门店减少至3家,北京首都机场店、上海前滩巧克力专门店也在名单上。收缩的同时,LV还在另一头加注,据每日经济新闻报道,上海兴业太古汇的游轮造型空间“路易号”、北京三里屯的LV之家相继落地。一关一开之间,“关小店、押旗舰”的意图很清晰。
只是,押注旗舰难解眼前的压力。据LVMH 2026年上半年财报,集团营收为386.44亿欧元,核心的时装与皮具部门有机收入同比下降1%;二季度虽以1%的同比增长终结了连续7个季度的下滑,但这一增幅仍低于市场预期;以中国为主的亚洲市场(除日本)增速从一季度的7%滑落至二季度的4%。
另据网易财经报道,LVMH股价年内已跌去约28%;赢商网援引市场消息报道称,二季度LV国内门店客流量下降超过40%。
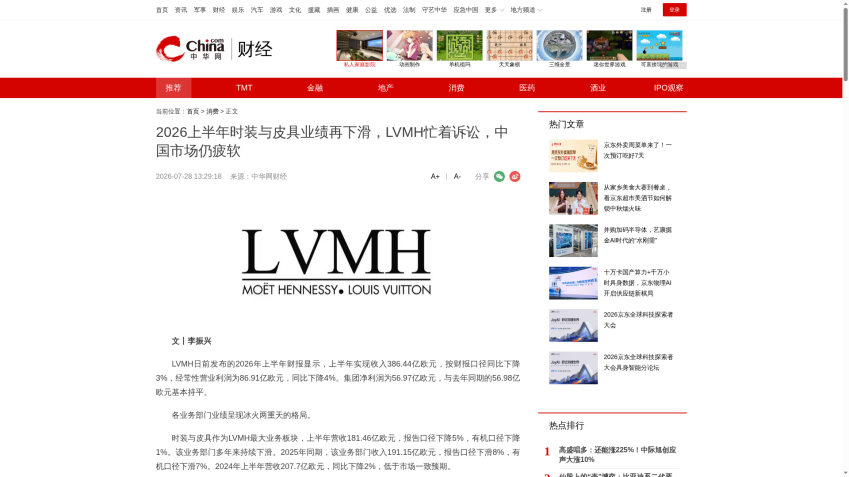
图3:LVMH 2026年上半年财报报道截图。上半年集团营收为386.44亿欧元,时装与皮具部门有机收入同比下降1%(来源:中华网财经)
业绩承压之下,人事与价格这两个一向最”稳”的环节也开始松动。2026年2月底,据天眼查工商信息,LV国内公司“换帅”,新任董事长Hugues Bonnet-Masimbert此前执掌Rimowa。7月,据时尚行业媒体统计,LV部分新款手袋罕见降价7%—8%,对“只涨不跌”的LV而言近乎破天荒;据南方财经报道,当季新款MULTIPASS MINI老花款从18000元直降至16600元。
真正让LV陷入被动的还不是生意,而是一场官司。
据界面新闻报道,6月29日,苏州中院一审判决新茶饮品牌茉莉奶白侵犯LV七件四叶花卉图形商标专用权,判赔1030万元。LV赢了判决,却输了叙事。据财新报道,判决曝光后30天内,茉莉奶白官方微博互动粉丝反而增长了25万;彭博社评论直言,路易威登赢得了官司,却可能得不偿失。
也正是在这场关于“纹样到底是谁的”的讨论里,咸阳那块砖瓦才被网友“考古”出来:
当百年巨头的纹样被追认出早了两千多年的东方源头,它卖的就不再是独家的故事了。那么,问题随之而来:感到寒意的,只有LV一家吗?
02 奢侈品在华三年:不是周期波动 是水位下降
答案是否定的。把镜头从LV一家拉开,会看到整个行业的水位都在下降。
据贝恩《2025年中国个人奢侈品报告》,2024年国内市场同比下跌17%—19%,2025年同比收缩3%—5%。2026年一季度出现标志性一幕,据南方都市报梳理,LVMH与开云营收同时下跌6%,连一向坚挺的爱马仕也同比下滑1.4%,三巨头罕见集体负增长。
图4:贝恩公司官网发布《2025年中国个人奢侈品报告》,国内市场2024年下跌17%—19%后,2025年再收缩3%—5%(来源:贝恩公司官网)
同一片退潮里,各家姿势并不相同。跌得最重的是开云:法新社援引开云集团2025财年财报(财报数据整理:雪球)报道称,集团全年营收同比下滑13%至147亿欧元,净利润同比暴跌93.6%;核心品牌Gucci营收约为60亿欧元,较2022年的百亿欧元规模缩水近四成,进入2026年仍未止跌,据新浪财经,一季度同比下降8%,已是连续第11个季度下滑。收缩也随之而来,据界面新闻报道,开云上半年已净关闭84家门店,全年计划至少再关100家。
相比之下,历峰集团走的是“分化中求稳”的路子。据南方都市报报道,卡地亚年内已关闭5家国内门店,CEO罕见承认过去几年“被国内市场的成功冲昏头脑”、在华过度扩张。但同一财年,历峰集团总销售额同比增长5%至224亿欧元,截至今年3月的2026财年,珠宝部门第四财季同比大涨16%,国内市场全年同比增长3%,连续3个财季恢复正增长。
最坚固的堡垒同样出现了裂缝。据时尚商业快讯,爱马仕2026年一季度收入同比下滑1.4%至40.7亿欧元,财报当日股价暴跌13%,创1989年上市以来最大盘中跌幅。耐人寻味的是,据Hypebeast报道,它4月刚在北京三里屯开出五层独栋旗舰店。“配货神话”没有崩塌,只是增速归零;需求没有消失,消失的是过去那种买法。
事实上,“关小店、开大店”已是全行业的统一动作:开云关100家,卡地亚关5家,LV收缩门店,爱马仕三里屯独栋店、Prada深圳湾逾900平方米双层大店相继落地。总盘在缩,品牌便把筹码押到少数地标大店上,用大店维持体面、锁住核心客群。
CEO们需要集体承认,靠涨价驱动增长的时代结束了。
那么,没有花给奢侈品门店的钱,去了哪儿?
一部分向外流,据贝恩《2024年中国奢侈品市场报告》,2024年境外市场占国内消费者奢侈品消费总额的比例一度升至约40%,日元贬值窗口期日本代购火爆。但向外流也只是阶段性的,据新京报援引贝恩数据报道称,2025年境内消费占比已回升至约65%,兜出去的钱正在回来。
而真正值得玩味的是回来之后的去向。据公司财报,老铺黄金2025年上半年营收同比增长251%至123.54亿元,2026年上半年同比增长60.3%至198.08亿元;其财报援引弗若斯特沙利文数据(华丽志)显示,老铺黄金消费者与路易威登、爱马仕等五大奢侈品牌客群的平均重合率已达84.6%。
钱没有消失,也没有回到LV们的收银台,而是流向了国产品牌。买古法黄金的和买老花手袋的本来就是同一群人。
同一群人换了个花钱的方向——这说明水位的下降从来不是购买力问题,而是购买逻辑变了,即钱还在,但”凭什么花给你”的答案变了。
03 从向外炫耀到向内认同:奢侈品牌的“定义权”考题
“凭什么花给你”的答案之变本质上是一场评价体系的迁移:
之前是一笔给别人看的身份税,即“因为它贵,所以它高级”,现在是给自己的文化认同与情绪价值,也就是“因为它对我有意义,所以贵也认了”。
行业报告里处处是这场迁移的注脚。
据贝恩《2025年中国个人奢侈品报告》,国内消费者变得更谨慎,更倾向“在质量、独特性和实用性之间取得良好平衡”的产品;Z世代更容易选择价格更克制、文化叙事更贴近本地的本土品牌。2025年皮具箱包下滑8%—11%,贝恩直言原因是“价格上涨过快、创新不足”。
换句话说高价从来不是问题。老铺黄金“一口价”模式下,单克售价高于传统按克计价的金饰,照样量价齐升。这说明,市场缺的不是高价,是高价的理由。当年轻人的第一笔高端预算流向国潮、文创与黄金,奢侈品牌的客群入口,正在被悄悄截留。
回头再看茉莉奶白案,它恰好是这场迁移的反面教材:LV赢了判决书,输了叙事。其相关话题阅读量短时间内突破4亿,热搜词条是“茉莉奶白输了官司赢了民心”。连纹样的话语权都被国内公众重新追认了一遍:咸阳砖瓦下那条“老祖宗的审美领先一百年”的热评,看似玩笑,实则是一次祛魅的完成。
所以对LV们而言,真正的考题不是开几家大店、降几次价,而是是否尊重国内消费者的情感结构与认知诉求:放下“教育者”的姿态,以开放的心态与国内文化对话,把百年工艺和开放心态一起,重新布局国内市场。撤店不是退场,是一张还没交卷的考卷。
再回到咸阳那块砖瓦。纹样没有国界,但解释权正在易主。
LV们的百年底蕴是真资产,但底蕴只有被“打开”才是资产——用傲慢封存,它就是包袱。
谁先学会用国内消费者喜爱的方式讲故事,谁才能长久留下。