10月7日,安踏发布公告称,购股协议项下的所有交割条件已获达成。根据购股协议的条款交割已于2026年10月5日生效,并已于2026年10月7日(实际转让日期)完成从卖方受让43014760股目标公司普通股,相当于截至公告日期目标公司全部已发行股本的29.06%。
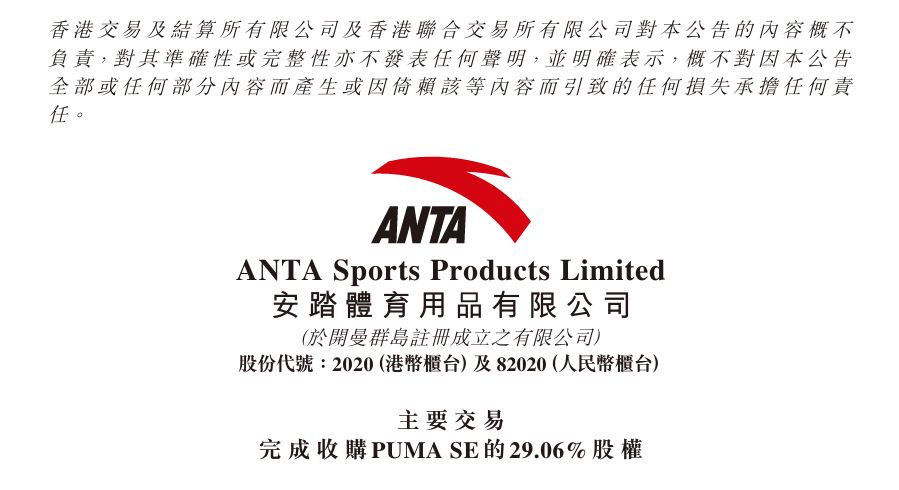
也就是说,安踏以15.055亿欧元现金对价向Pinault家族的投资公司Artémis SAS收购PUMA所属公司PUMA SE 29.06%的股权,并已获得所有相关监管机构批准及满足惯例交割条件,安踏正式成为PUMA第一大股东。
回顾此次交易过程,2026年1月27日,安踏宣布拟收购PUMA所属公司PUMA SE 29.06%的股权,现金对价约为15亿欧元;2026年9月11日,在国家市场监管总局发布的2026年8月31日至9月6日无条件批准经营者集中案件列表中,包括安踏收购PUMA股份公司股权案。
这是安踏2019年收购亚玛芬体育后,第二次豪掷超百亿人民币。而安踏持续收购品牌的路线已经持续了很多年,“买买买”的背后逻辑是单聚焦、多品牌、全球化的战略。
早在2009年,安踏就收购了FILA的中国业务,拿到了直接经营和本土化改造的决定权;2016年,安踏通过合资公司在中国经营迪桑特;2017年,安踏与可隆体育成立中国合资公司;2019年,安踏牵头收购亚玛芬体育,简洁控制始祖鸟、萨洛蒙等品牌;2025年,安踏又完成了对德国户外品牌狼爪Jack Wolfskin的全资收购。
而从安踏财报来看,为其提供增长的品牌也发生了变化,安踏主品牌和FILA增速已经放缓至个位数,拉动安踏增长的是包括可隆、迪桑特在内的“其他品牌”,为安踏贡献了四分之一营收,增速超过40%。
不过收购PUMA股权,对于安踏来说仍然面临较大的挑战,主要是因为当前PUMA并不是处于“顺风局”。
2025年,PUMA2实现营业收入72.96亿欧元,同比减少约8.1%;实现净亏损6.46亿欧元同比由盈转亏。而且2023年-2024年,PUMA的净利润也呈现下滑趋势。
到了2026年上半年,彪马亏损有所收窄但仍处于亏损状态。在报告期内,PUMA营收为35.54亿欧元,同比减少7.9%,按固定汇率计下滑5.2%;净亏损则为4630万欧元。
大中华区是彪马的主要贡献地区,在2026年上半年,大中华区收入为2.783亿欧元,同比增长2.7%;调整后EBIT(息税前利润)为5740万欧元,对应利润率超过20%。
在将PUMA纳入阵营之后,安踏在全球市场的话语权将会得到提升,但是PUMA何时能够摆脱亏损状态仍是一个值得关注的问题。