《2026中国白酒市场中期研究报告》数据显示,超65%的调研酒企销售额同比下滑,86.7%的企业利润同比走低。
在2026年上半年,珍酒李渡是为数不多实现营收、净利润双增长的酒企之一。报告期内,珍酒李渡实现收入25.46亿元,同比增长2.0%;实现毛利15.21亿元,同比增长3.2%;毛利率从59.0%升至59.7%;实现公司权益股东应占利润5.81亿元,同比增长1.0%;实现经调整净利润6.26亿元,同比增长2.1%。
目前珍酒李渡旗下拥有旗舰品牌珍酒,以次高端及以上价格范围的酱香型白酒为特色,是主要增长引擎;李渡也是一个以次高端及以上价格范围为主的兼香型白酒产品为特色的品牌,已实现高速增长;湘窖和开口笑是在湖南市场的区域领先品牌,预期将继续为长期可持续增长作出稳定且持续的贡献。
简单来说,珍酒李渡的产品组合涵盖不同价格范围的三种香型(即酱香型、兼香型及浓香型),并整体聚焦次高端及以上价格范围的白酒市场。
分品牌来看,珍酒实现收入13.42亿元,占总收入的52.7%;李渡实现收入7.88亿元,占总收入的30.9%;湘窖实现收入2.83亿元,占总收入的11.1%;开口笑实现收入8183.6万元,占总收入的3.2%;其他实现收入5098.7万元,占总收入的2%。
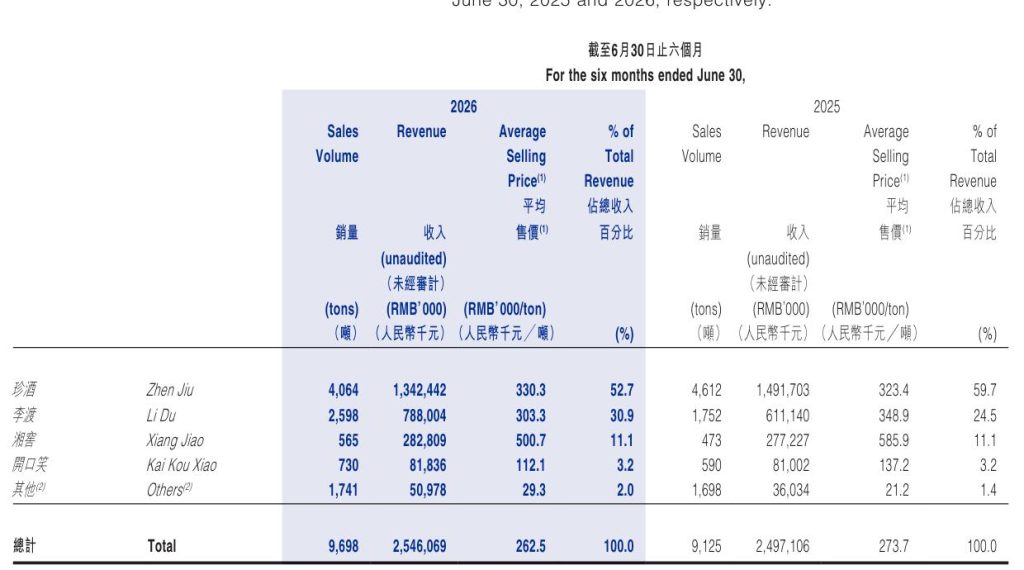
其中,珍酒收入同比减少10%,主要是因为2025年上半年的对比基数较高,以及在新一代珍十五上市前,对前代产品保持了审慎的供货节奏,拉低了期内销量,但部分被大珍的持续强劲表现所抵销,其更高且更稳定的单位售价也对珍酒的整体平均售价提供了支撑。
李渡收入同比增加28.9%,主要是由于李渡产品组合中的中端及次高端价位产品的销售收入增加。相关产品系列的销售表现超出预期,推动了销量的快速增长。同时随着中端及次高端产品在产品组合中的占比提升,李渡的平均售价有所回落。
湘窖收入同比增加2.0%,主要是由于湘窖旗下次高端产品的销量增长;开口笑收入同比增加1.0%,主要是由于该品牌于2025年底启动的渠道改革及客户调整计划,2026年上半年销售额实现初步提升。
值得一提的是,2025年珍酒李渡收入同比减少48.3%,几乎腰斩,但是到了2026年上半年已经有所恢复。而且虽然营收有所下滑,但是毛利率却呈现出增长趋势,这背后应该与其产品结构重塑有很大关系,高端产品占比压缩的同时次高端产品进一步增长,为其收入结构优化提供支撑。


